Hora de fazer contas e encontrar outras razões para a forma como os preços do petróleo estão a evoluir
Esta devia ser a semana em que os Estados Unidos escalariam, de forma drástica, a sua guerra com o Irão.
O presidente Donald Trump deu a entender, várias vezes, que os ataques dos Estados Unidos e de Israel ao Irão seriam retomados após as eleições intercalares. Antecipando uma escalada militar, os preços do petróleo mantiveram-se acima dos 100 dólares por barril durante todo o mês de outubro, subindo de forma gradual até um máximo de quatro anos, nos 114 dólares, no último dia de negociação do mês.
Depois, aconteceu uma mudança súbita: pouco antes das eleições intercalares, Trump defendeu que já não eram necessários novos ataques. Na terça-feira passada, os norte-americanos votaram massivamente nos Democratas, numa clara rejeição da política de Trump em relação ao Irão, num sinal de que o Congresso poderá oferecer alguma resistência à guerra.
Os preços do petróleo caíram a pique na última semana, recuando 25 dólares, até ao nível mais baixo dos últimos três meses. Descendo abaixo dos 90 dólares por barril na terça-feira.
Estes acontecimentos estão relacionados? Sem dúvida. Contudo, uma simples explicação política para uma queda tão dramática dos preços do petróleo não explica as surpreendentes mudanças que estão a ter lugar nos bastidores do mercado petrolífero: apesar daquele que é o maior choque na oferta de petróleo da história, o mundo está subitamente a produzir mais crude do que consome.
O mercado petrolífero regressou aos seus fundamentos. E estes apresentam-se surpreendentemente sólidos.
O mercado encontra sempre uma solução
A história do mercado petrolífero ao longo da guerra com o Irão tem sido de uma notável capacidade de adaptação.
Vários analistas do setor energético anteciparam cenários catastróficos, em que o petróleo rapidamente ultrapassaria os 200 dólares por barril quando o Irão bloqueou o tráfego de petroleiros através do estreito de Ormuz. Em vez disso, o petróleo não chegou sequer perto do máximo histórico de 2008, nem do pico mais recente atingido em 2022, no início da guerra entre a Rússia e a Ucrânia.
A capacidade de adaptação do mercado, através do redireccionamento do petróleo por oleodutos e da passagem forçada de petroleiros pelo estreito através de complexas operações logísticas e militares, acabou por dar resultados. Os fluxos de petróleo através do Médio Oriente chegaram mesmo a ultrapassar médias anteriores à guerra em alguns dias dos últimos meses.
O transporte de petróleo do Médio Oriente ainda está longe da normalidade. Os fluxos têm sido voláteis e representaram, na última semana, cerca de 70% da média registada antes da guerra, segundo a plataforma de monitorização petrolífera Kpler.
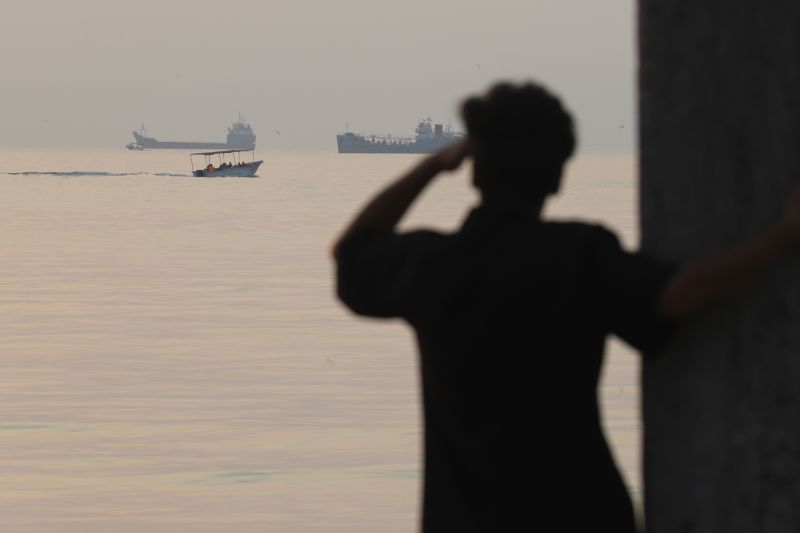
Todavia, depois de terem caído para 9,8 milhões de barris por dia no início da guerra, em março, o transporte de petróleo atingiu uma média de 20,7 milhões de barris por dia na semana passada, segundo Natasha Kaneva, responsável pela investigação global de matérias-primas do JPMorgan. Este valor aproxima-se dos 24,7 milhões de barris por dia que o Médio Oriente exportava antes da guerra.
(Hora de fazer contas: 20,7 milhões - 24,7 milhões = -4 milhões. Guarde esse número.)
Para compensar, as grandes petrolíferas aumentaram a produção em várias regiões do mundo, particularmente na América Latina. Os fluxos de crude provenientes de fora do Médio Oriente aumentaram em 1,5 milhões de barris por dia, quando comparado com o mesmo período do ano passado.
(Mais contas: -4 milhões + 1,5 milhões = -2,5 milhões. Continue a ler.)
Estes aumentos têm sido graduais, mas consistentes - ao contrário do comportamento instável do Médio Oriente. Por sua vez, as empresas energéticas continuam a ver potencial na região: a Exxon anunciou na terça-feira ter dado passos preliminares que poderão conduzir ao seu regresso à Venezuela, após duas décadas de ausência.
Ainda assim, continuamos com um défice de 2,5 milhões de barris por dia. O aumento da produção global e os esforços para manter os fluxos no Médio Oriente não explicam totalmente como o mercado petrolífero conseguiu regressar ao equilíbrio.
Do choque ao excedente
Há um elemento em falta: a acentuada queda da procura.
O consumo de petróleo diminuiu, em média, 3,3 milhões de barris por dia ao longo da guerra, segundo o JPMorgan. A procura deteriorou-se significativamente nos últimos meses. Em setembro e outubro, o consumo caiu 3,8 milhões de barris por dia.
(Última conta: -2,5 milhões + 3,8 milhões = 1,3 milhões de barris por dia. Na verdade, com arredondamentos, são 1,4 milhões, mas enfim.)
So that’s how you get to an October oil surplus: Stop using as much oil.
É assim que se chega a um excedente de petróleo em outubro: consumindo menos petróleo.
A queda da procura de petróleo deveu-se, em parte, ao facto de os preços elevados terem obrigado consumidores de todo o mundo a tomar decisões difíceis quanto ao seu consumo energético. Ainda assim, os preços dos combustíveis contribuíram menos para o excedente petrolífero do que se poderia pensar.
É verdade que o gasóleo atingiu níveis recorde há algumas semanas, quando a Ucrânia bombardeou refinarias russas com ataques de drones, até um cessar-fogo energético negociado por Trump ter proporcionado várias semanas de alívio. Os preços da gasolina encaminham-se para o valor anual mais alto dos últimos quatro anos em 2026, mesmo tendo descido abaixo dos 4 dólares na terça-feira pela primeira vez em vários meses.
Também é verdade que a procura de gasolina tem vindo a diminuir há vários anos. Os veículos elétricos estão a tornar-se cada vez mais populares, embora não com tanta força nos Estados Unidos. E a eficiência energética dos automóveis continua a melhorar. Segundo Pavel Molchanov, analista de estratégia de investimento da Raymond James, a melhoria da eficiência dos veículos deverá levar o consumo anual per capita de gasolina nos Estados Unidos a cair para 390 galões este ano, o valor mais baixo desde a pandemia, face aos 440 galões registados há uma década.
A principal razão para a quebra da procura de gasolina e gasóleo é, todavia, menos evidente: os limites na capacidade de refinação. O mundo pura e simplesmente não dispõe de infraestruturas de refinação suficientes para compensar as perdas de produção provenientes do Médio Oriente e da Rússia. As refinarias têm estado a operar no limite em todo o mundo.
O mundo pode produzir todo o petróleo que desejar, mas não consegue transformá-lo em combustíveis utilizáveis com a rapidez suficiente. Assim, a insuficiência da capacidade de refinação foi absorvida por uma queda da procura global de gasolina, gasóleo e do próprio petróleo que seria refinado para produzir esses combustíveis.
Quem tem vantagem negocial agora?
O excedente de petróleo permitiu aos Estados Unidos reconstituir algumas das suas reservas estratégicas, particularmente em Cushing, no Oklahoma, que é o principal centro de distribuição por oleodutos do país. Segundo a Administração de Informação sobre Energia dos Estados Unidos, as reservas de Cushing caíram abaixo dos mínimos operacionais em julho, encontrando-se agora no nível mais elevado desde maio. Isso proporciona uma margem de segurança que é muito necessária e ajuda a evitar uma potencial crise nos preços do petróleo.
Um ou dois meses de acumulação de excedentes petrolíferos poderão dar a Trump alguma margem para pressionar o Irão através do tempo.
O bloqueio liderado pelos Estados Unidos aos portos iranianos está a funcionar: o Irão não exporta petróleo por canais legítimos desde agosto e o embargo económico fez disparar a inflação anual para mais de 70% no último ano, o valor mais elevado desde a Segunda Guerra Mundial.
E, embora um Congresso dominado pelos Democratas possa conseguir travar Trump em certa medida, os legisladores terão pouco poder efetivo para retirar os Estados Unidos da guerra com o Irão.
Ainda assim, o “tsunami azul” mostrou que o Irão também mantém a sua influência: Trump saiu politicamente enfraquecido, com as eleições a demonstrarem que o Irão consegue infligir danos económicos significativos a nível global por manter uma presença militar no estreito de Ormuz.
“Isto não é uma receita para um fim rápido e aceitável do conflito”, afirmou Dan Pickering, fundador e diretor de investimentos da Pickering Energy Partners. “É uma receita para mais do mesmo”.