Uma Casa para as decisões de uma vida

01
Contas a tua história uma vez: a Casa Financeira quer ser a casa das decisões financeiras de uma vida

Abriu portas a 1 de setembro, inaugurou a sede em Braga a 6 de novembro e quer chegar às 80 lojas até ao final de 2027. A Casa Financeira junta crédito, seguros e imobiliário sob o mesmo teto, numa rede de franchisados que já conhecem o seu mercado, apoiada por uma tecnologia própria, nativa em inteligência artificial.
Francisco Tavares, CEO, explica a marca, o modelo e a ambição.
02
Uma Casa para as decisões de uma vida
Comprar casa, pedir um crédito, escolher um seguro ou proteger o património são decisões que andam juntas na vida das famílias, mas que continuam a ser tratadas em sítios diferentes. Foi desta fragmentação que nasceu a Casa Financeira.
“A mesma decisão de vida, como comprar casa, chega às pessoas partida em pedaços: o crédito num sítio, o seguro noutro, a casa noutro, e nem sempre há alguém a olhar para o conjunto. A pessoa conta a mesma história várias vezes e, no fim, nem sempre percebe como as peças encaixam”, explica Francisco Tavares, CEO da Casa Financeira.
A resposta está no próprio nome. “Chamámos-lhe Casa porque queremos ser o lugar das decisões financeiras de uma vida, e não o local de uma transação”, afirma. A ideia vê-se à entrada das lojas: a primeira coisa que se encontra não é um balcão, mas um espaço pensado para o conforto, com sofás, café e tempo para conversar, como em casa. Para quem prefere mais reserva, há também salas fechadas.
A promessa da marca cabe numa frase: “Contas a tua história uma vez. A equipa da Casa acompanha-te em cada passo.”
A marca é nova, mas a experiência não. A Casa Financeira nasce da Proposta Eloquente, que começou na mediação de seguros em 2017 e na intermediação de crédito em 2018. Desde então, a operação já intermediou mais de 300 milhões de euros em crédito e trabalha hoje com onze instituições financeiras.
03
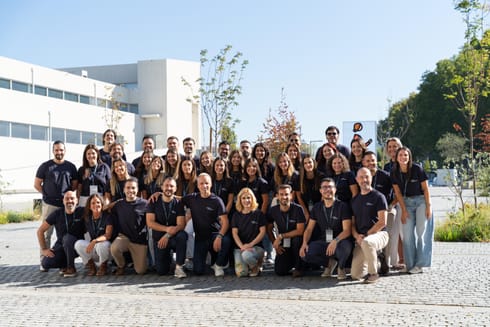
A equipa que desenhou a Casa
Por trás do conceito está uma equipa que conhece o setor por dentro. Os fundadores, Fábio Rodrigues e Ricardo Machado, construíram de raiz, em Braga, a operação que deu origem à marca. No conselho de administração estão Ricardo Costa, chairman, empresário e autor de «A Felicidade é Lucrativa», e Rita Piçarra, antiga CFO da Microsoft Portugal, que traz como administradora não executiva a experiência de outros mercados.
A ambição de crescer em rede assenta em quem já o fez. Francisco Tavares, CEO, desenhou e liderou, desde o arranque, uma rede de franchising de intermediação de crédito que chegou a mais de 100 lojas e 90 franchisados. João Ferrão, CMO, ajudou a criar e a fazer crescer marcas que hoje somam mais de 400 agências no imobiliário e mais de 100 na intermediação de crédito. Luís Rosa, COO, com mais de 25 anos de operações no Deutsche Bank, na CBRE e noutras grandes empresas, garante que cada loja, própria ou em franchising, cumpre a missão da marca: ser o lugar onde as escolhas difíceis se tornam simples. O cliente não deve notar a diferença.
No imobiliário, Hélder Ferreira, empresário desde os 19 anos e fundador de uma imobiliária em Braga, quer levar para o setor a exigência do crédito e dos seguros. Hoje, a lei exige licença à empresa de mediação, mas não aos consultores, e na Casa Financeira os especialistas do imobiliário passam pela mesma Academia que os restantes. E por falar em formação, ela está a cargo de Carina Meireles, com mais de 20 anos no setor financeiro, 16 como professora no ensino superior e uma rubrica semanal de educação financeira na TVI. Na tecnologia, o parceiro é a Laika Ventures, de Ricardo Macedo, com quem nasceu a plataforma que todos os especialistas da rede usam.
É esta soma que explica o modelo da Casa Financeira.
04
Uma Casa, três portas e o cliente a escolher
A Casa Financeira reúne três áreas, a intermediação de crédito, a mediação de seguros e a mediação imobiliária, cada uma com especialistas dedicados. Quando um processo exige competências diferentes, os especialistas articulam-se entre si. A informação relevante de cada cliente fica organizada numa plataforma comum, para que não tenha de repetir documentos nem explicações, e a partilha entre áreas é feita nos termos do Regulamento Geral sobre a Proteção de Dados e só com autorização do cliente.
Juntar não é empurrar. O cliente pode recorrer apenas a um dos serviços, sem ter de contratar os restantes, e ter mais produtos nunca é razão para recomendar mais produtos: cada solução tem de se justificar sozinha. É também o cliente que escolhe como quer ser atendido, numa loja perto de casa ou à distância.
Francisco Tavares dá um exemplo frequente. Uma família encontra a casa, assina o contrato-promessa de compra e venda e entrega o sinal sem saber ainda quanto o banco está disposto a financiar nem qual será a prestação, incluindo os seguros. Se o financiamento ficar abaixo do esperado, ou se o esforço for maior do que o orçamento aguenta, a decisão pode transformar-se num problema de muitos anos, incluindo o risco de perder o sinal. “O primeiro passo é sempre perceber a capacidade financeira real, antes de assinar o que quer que seja”, defende.
O mesmo acontece com o seguro de vida associado ao crédito habitação: muitos consumidores aceitam a primeira proposta sem analisar as coberturas nem o custo acumulado ao longo do empréstimo.
No crédito, a Casa Financeira trabalha com as principais instituições financeiras e compara o custo total do financiamento, incluindo os seguros, e não apenas a prestação. A decisão de conceder crédito pertence sempre à instituição e a escolha final é sempre do cliente. A Casa é remunerada pelas instituições com quem trabalha e diz isso abertamente. Nos seguros, trabalha com várias seguradoras, da habitação à vida, à saúde, ao automóvel e aos animais de estimação. No imobiliário, acompanha quem quer comprar, mudar de casa, vender ou investir em imóveis para arrendamento.
A Casa Financeira não faz gestão de investimentos nem aconselhamento fiscal e encaminha os clientes para outros profissionais quando as questões saem do seu âmbito.
05
O que faz a diferença
Franchisados que já conhecem o seu mercado. A rede cresce através de um modelo de franchising, com lojas geridas por franchisados, empresários com experiência em crédito, seguros e imobiliário, que conhecem o seu mercado e têm reputação junto dos clientes da sua região. “Escolhemos pelo caráter e treinamos a técnica. Queremos franchisados e especialistas que partilhem os nossos valores”, afirma o CEO. A razão é simples e Francisco Tavares explica-a com a própria história: “Sou de Tomar. Prefiro ser atendido por alguém de Tomar, mesmo à distância, do que por um call center a centenas de quilómetros.”
Ninguém atende sem passar pela Academia. Todos os profissionais que trabalham sob a marca passam pela Academia da Casa Financeira antes do primeiro cliente e têm formação todos os meses, a par das qualificações que a lei exige a cada atividade. “Ninguém atende um cliente sob a marca Casa Financeira sem passar pela nossa Academia, e a formação não acaba aí”, explica.
O destaque vai para quem os clientes avaliam melhor. Na Casa Financeira, o reconhecimento não depende do volume de negócio. “Na nossa rede, o reconhecimento e o destaque não vão para quem fatura mais, vão para quem os clientes avaliam melhor. É o cliente que nos diz se a promessa está a ser cumprida”, sublinha Francisco Tavares. A satisfação de cada cliente é medida no sistema da Casa e é essa avaliação que distingue as lojas. No novo portal da marca, lançado a 16 de novembro, é também esse o critério para recomendar uma loja a quem procura um especialista perto de casa.
Inteligência artificial que trata do papel e nunca decide. A plataforma da Casa Financeira é própria e nativa em inteligência artificial. Organiza a informação dos clientes, estrutura os processos e verifica a documentação antes de seguir para as instituições parceiras. Inclui a Vera, uma assistente de inteligência artificial que apoia os especialistas no dia a dia. “Não faz nada sozinha: só vê o que o especialista pode ver, e cada alteração que propõe só avança com a aprovação dele”, explica o CEO. “A tecnologia trata do papel. O especialista trata das pessoas. Nenhum algoritmo decide pelo cliente.”
06
Como crescer, e até onde
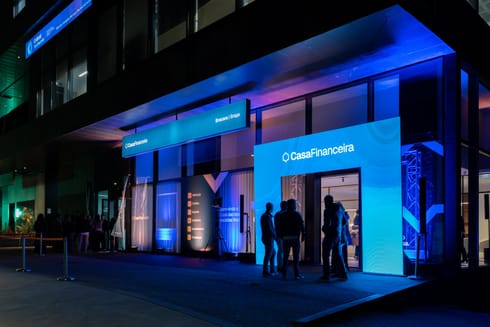
A Casa Financeira abriu portas a 1 de setembro e inaugurou a sede, em Braga, a 6 de novembro. A rede já conta com as primeiras lojas em franchising e tem um objetivo assumido: fechar 2026 com 20 lojas e chegar às 80 até ao final de 2027, de norte a sul do país. “O próximo passo é levar a Casa a cada concelho, também no interior”, afirma Francisco Tavares.
Crescer não significa abrir a qualquer custo. Cada nova loja abre pela mão de quem partilha os valores da marca e é avaliada, desde o primeiro dia, pelos clientes que atende. A ambição é construir uma relação que não acabe na assinatura de um contrato. “O feedback que mais conta é o regresso”, afirma o CEO, dando como exemplos a compra de uma segunda casa, um seguro de saúde para os filhos ou a proteção de um novo imóvel.
É também por isso que a marca não divulga médias de poupança nem prazos de conclusão. “Cada processo é diferente e não prometemos prazos nem poupanças que não conseguimos garantir a quem nos lê”, justifica.
O primeiro contacto é uma conversa sem compromisso, numa das lojas, através do site ou à distância. Segue-se um check-up financeiro, que avalia a capacidade de crédito e os encargos atuais com financiamentos e seguros. O diagnóstico pode levar a recomendar mudanças, mas também pode concluir que está tudo bem. “Nesse caso, dizemos que o melhor é não mexer em nada”, garante Francisco Tavares. “Construímos uma Casa. E a porta está sempre aberta.”
08
Uma Casa, três portas: como funcionam o crédito, os seguros e o imobiliário da Casa Financeira
Comprar casa, pedir financiamento e escolher os seguros certos são decisões que pedem tempo e planeamento. Na Casa Financeira, o crédito, os seguros e o imobiliário vivem sob o mesmo teto, com especialistas dedicados a cada área. Mas é o cliente que escolhe por onde entra, como quer ser atendido e até onde quer ir.
09
Como funciona
- Escolher a porta. O cliente pode procurar a Casa Financeira para uma só necessidade, um crédito, um seguro ou um imóvel, sem ter de recorrer às outras áreas. Quando as decisões estão ligadas, como na compra de casa, os especialistas de cada área articulam-se entre si.
- Escolher como ser atendido. Numa das lojas da rede, de norte a sul do país, ou à distância. Nas lojas, o atendimento é feito num espaço pensado para o conforto, como em casa.
- Começar por uma conversa. O primeiro contacto é sem compromisso e serve para perceber a situação e a capacidade financeira de cada família, antes de qualquer proposta.
- Decidir com tudo à vista. As propostas são comparadas pelo custo total e não apenas pela prestação ou pelo prémio. A decisão de conceder crédito é sempre da instituição e a escolha final é sempre do cliente. No crédito e nos seguros, a Casa Financeira é remunerada pelas instituições com quem trabalha e diz isso abertamente.
10
Os produtos
11
Crédito
A intermediação de crédito é uma das principais áreas da Casa Financeira e abrange o crédito habitação, o crédito pessoal e consolidado e o crédito automóvel, para carro novo ou usado.
-
Crédito habitação
O crédito habitação é um financiamento bancário destinado, sobretudo, à compra de um imóvel. Antes de começar a procurar casa, é importante avaliar a capacidade financeira do agregado, perceber que montante poderá ser financiado e calcular o peso da prestação no orçamento.
A Casa Financeira acompanha este processo com a análise da situação financeira do cliente e a comparação de propostas de várias instituições financeiras. A avaliação considera as taxas de juro, o prazo, a prestação mensal, os seguros associados e os restantes encargos, para que a decisão seja tomada com toda a informação antes de avançar para a compra. Para quem já tem crédito habitação, a Casa Financeira ajuda também a perceber se as condições atuais continuam a fazer sentido ou se mudar de instituição compensa, tendo em conta todos os custos.
-
Crédito pessoal e consolidado
O crédito pessoal destina-se a financiar despesas, projetos ou necessidades pessoais, como obras, equipamentos ou despesas imprevistas. Neste tipo de financiamento, importa avaliar o montante, o prazo de reembolso, a prestação, a taxa de juro e o custo total do empréstimo. A Casa Financeira compara as propostas das instituições com que trabalha e acompanha o processo, para que o cliente analise diferentes condições antes de decidir. Para quem já tem vários créditos, a Casa Financeira analisa também se faz sentido juntá-los numa só prestação e explica com transparência se a consolidação compensa, ou não, tendo em conta o prazo e o custo total.
12
Seguros
Os seguros protegem pessoas, bens e património perante determinados riscos, nos termos de cada apólice. A Casa Financeira atua na mediação de seguros dos ramos vida e não vida, avalia as necessidades de cada cliente e apresenta soluções de várias seguradoras parceiras.
-
Seguros de vida
Protegem o segurado e os seus beneficiários em situações previstas no contrato, como a morte ou a invalidez. No crédito habitação, ganham especial importância, porque podem assegurar o pagamento total ou parcial do capital em dívida. A escolha deve ter em conta o capital seguro, as coberturas, as exclusões, as condições de atualização do capital e o prémio ao longo do tempo. Muitos consumidores aceitam a primeira proposta sem comparar alternativas, e é aí que uma análise cuidada faz diferença. No ramo vida, a Casa Financeira apresenta também planos poupança reforma e seguros de capitalização de seguradoras parceiras, adequados ao horizonte temporal e ao perfil de risco de cada cliente, sem promessas de rendimento.
-
Seguros de não vida
Respondem a riscos ligados à habitação, à saúde, à mobilidade e ao dia a dia:
- Seguro multirriscos habitação: protege o imóvel e, quando contratado, o recheio, perante riscos como incêndio, danos por água ou fenómenos naturais;
- Seguro de saúde: dá acesso a cuidados médicos e a comparticipações, nos termos do contrato;
- Seguro automóvel: cobre a responsabilidade civil obrigatória e eventuais coberturas facultativas;
- Seguro para animais de estimação: pode incluir despesas veterinárias, assistência e outras coberturas.
Em todos os casos, a Casa Financeira compara capitais, coberturas, franquias e prémios, para que o cliente escolha a solução mais adequada à sua situação.
13
Imobiliário
Comprar, arrendar ou vender casa envolve várias etapas, da procura à negociação e à concretização do negócio. Na Casa Financeira, a mediação imobiliária é assegurada pela Números Imprescindíveis, Lda., licença AMI n.º 16782, com especialistas dedicados.
-
Compra e arrendamento
O acompanhamento pode começar antes de existir uma casa escolhida. Quem procura casa pode, se quiser, falar também com um especialista de crédito antes de escolher, para definir um orçamento realista e evitar que o financiamento fique apenas para depois do contrato-promessa. Depois, o processo inclui a seleção de imóveis e a negociação das condições. Para quem procura casa para arrendar, o acompanhamento vai da pesquisa à entrega das chaves.
-
Venda
Para quem quer vender, a mediação imobiliária acompanha todo o processo, da apresentação e promoção do imóvel à negociação com potenciais compradores e à concretização do negócio. Antes de decidir, quem vende pode pedir uma estimativa do valor da casa, que junta os dados de mercado da zona à análise de um especialista, sem compromisso de venda.
14
Simuladores e ferramentas
Além do acompanhamento dos especialistas, o portal da Casa Financeira disponibiliza simuladores para fazer as primeiras contas antes de avançar, sem criar conta e sem dar dados pessoais:
- Crédito: prestação do crédito habitação, amortização antecipada, transferência de crédito, crédito pessoal, crédito consolidado e crédito automóvel;
- Seguros: seguro de vida, de saúde, automóvel e multirriscos habitação;
- Orçamento e impostos: salário líquido, taxa de esforço, orçamento familiar, poupança, IRS, IMI, IMT e imposto do selo.
